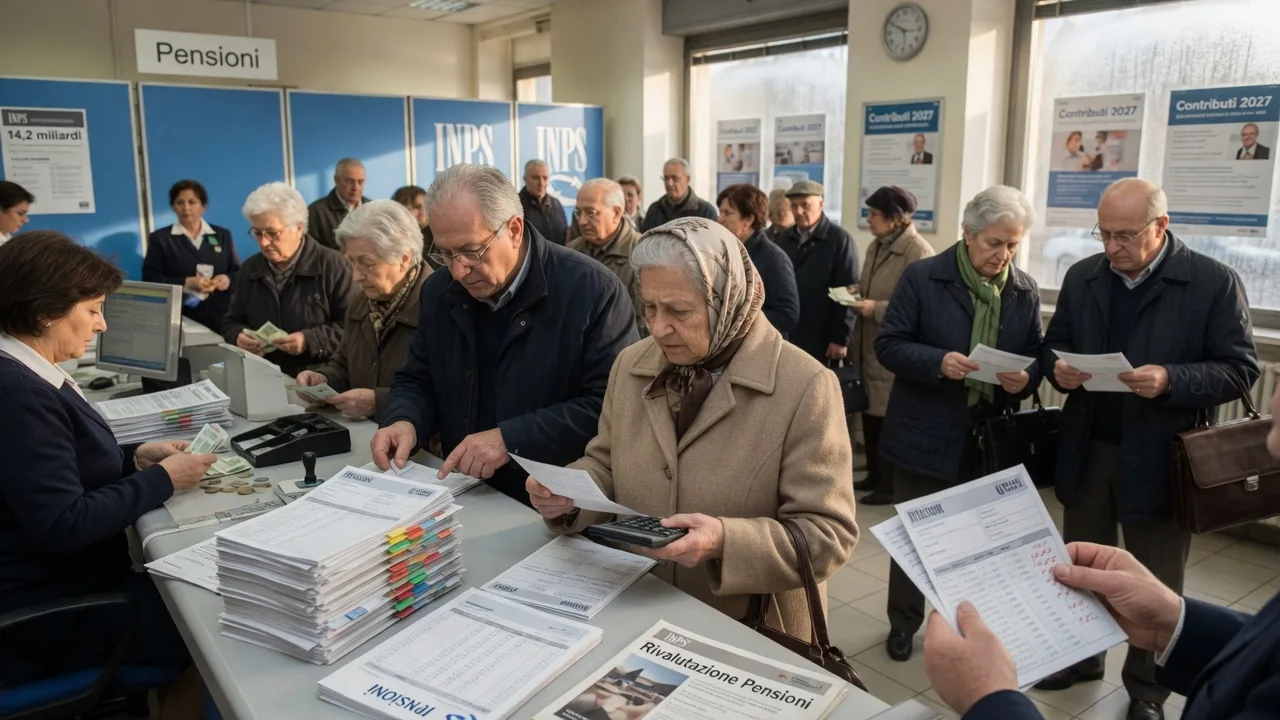
La manovra di bilancio per il 2027 rimette mano a uno dei meccanismi più delicati del sistema previdenziale italiano: la rivalutazione pensioni 2027 torna a essere selettiva, con aumenti pieni garantiti solo alle rendite più basse e tagli progressivi per chi supera determinate soglie. Il risultato, secondo i calcoli diffusi da fonti autorevoli come Corriere della Sera e Repubblica, è una perdita individuale che può oscillare tra i 100 e i 1.350 euro all’anno, a seconda dell’importo dell’assegno mensile. Uno scarto che, moltiplicato per milioni di pensionati, si traduce in un risparmio per le casse pubbliche di proporzioni considerevoli.
Che cosa prevede la stretta sulla rivalutazione
Il meccanismo al centro della manovra 2026/2027 non è una novità assoluta: il governo Meloni reintroduce il sistema a sei fasce già sperimentato nel 2023, che prevede percentuali di adeguamento all’inflazione decrescenti al crescere dell’importo della pensione. La logica è semplice: chi percepisce un assegno più alto riceve una rivalutazione proporzionalmente inferiore rispetto all’indice dei prezzi al consumo, mentre chi si trova nella fascia più bassa viene tutelato con il 100% della rivalutazione.
Il confine che separa chi è pienamente protetto da chi subisce una decurtazione è fissato a quattro volte il minimo INPS: solo le pensioni al di sotto di questa soglia beneficiano dell’adeguamento integrale. Chi supera quella soglia — e in particolare chi percepisce più di 2.450 euro lordi mensili — si trova invece esposto a un meccanismo di indicizzazione ridotta, con percentuali che scendono progressivamente man mano che l’assegno cresce.
Non si tratta quindi di un taglio diretto all’importo della pensione, ma di un mancato adeguamento al costo della vita: in termini reali, il potere d’acquisto di chi è coinvolto si erode anno dopo anno, perché la pensione non cresce quanto l’inflazione. Un effetto silenzioso, ma tutt’altro che trascurabile nel lungo periodo.
Quanto si perde concretamente: le cifre per fascia di reddito
I numeri resi noti nelle scorse settimane aiutano a tradurre la norma in impatto concreto sulle tasche dei pensionati. Per chi percepisce un assegno lordo mensile compreso tra 2.500 e 3.000 euro, la perdita annua è stimata intorno ai 100 euro: una cifra che può sembrare modesta, ma che si accumula nel tempo e si somma agli effetti di analoghe misure degli anni precedenti.
→ Leggi anche: La manovra 2026: flat tax per i giovani, pensioni e l'ampliamento del bollo auto
Al salire dell’importo pensionistico, cresce anche il sacrificio richiesto. Le stime più aggiornate indicano che la perdita massima può raggiungere circa 1.000 euro l’anno per le pensioni medio-alte, e addirittura fino a 1.350 euro annui per gli assegni più elevati, secondo i dati elaborati da Repubblica. Sono cifre che, su un orizzonte decennale, possono tradursi in perdite cumulate di diverse migliaia di euro per singolo pensionato.
Il profilo del pensionato penalizzato non è quello del grande privilegiato: spesso si tratta di ex lavoratori dipendenti con carriere lunghe nel settore pubblico o privato, che hanno versato contributi per decenni e si trovano ora con assegni lordi che superano la soglia critica dei 2.450 euro al mese, ma che al netto delle imposte corrispondono a redditi tutt’altro che elevati. La distinzione tra lordo e netto, in questo contesto, è fondamentale per capire chi viene davvero colpito dalla misura.
Il risparmio per lo Stato: 14,2 miliardi in dieci anni
Dal punto di vista delle finanze pubbliche, la misura ha un peso rilevante. Secondo quanto riportato dal Corriere della Sera, il risparmio complessivo per lo Stato nell’arco di dieci anni ammonta a 14,2 miliardi di euro. Una cifra che fotografa l’entità strutturale dell’intervento: non si tratta di un aggiustamento marginale, ma di una scelta di politica previdenziale destinata a produrre effetti duraturi sul bilancio pubblico.
Il risparmio netto per le casse dello Stato, al netto degli effetti fiscali — ovvero tenendo conto del fatto che le pensioni più alte sono anche più tassate e che una loro riduzione comporta minori entrate tributarie — si attesta a 8,5 miliardi di euro. Una differenza significativa rispetto al dato lordo, che evidenzia come l’operazione sia meno vantaggiosa per l’erario di quanto possa sembrare a prima vista, ma che resta comunque una delle voci più consistenti dell’intera manovra di bilancio.
Il governo inserisce questa misura in un quadro di contenimento della spesa previdenziale che risponde alle pressioni dei conti pubblici e agli impegni assunti in sede europea. La spesa pensionistica italiana è tra le più elevate in rapporto al PIL nell’area OCSE, e ogni manovra di bilancio si trova a fare i conti con questo dato strutturale.
→ Leggi anche: Legge di Bilancio 2026: settemila posti tagliati nella scuola, il piano del governo
Un meccanismo già visto: il precedente del 2023
Come anticipato, il sistema a sei fasce non è una creazione originale di questa legge di bilancio. Il meccanismo era già stato introdotto nel 2023, sempre dall’attuale esecutivo, come misura temporanea di contenimento della spesa in un contesto di inflazione elevata. Allora, l’urgenza di limitare l’impatto di un’indicizzazione piena su un’inflazione a due cifre aveva giustificato politicamente la scelta di una rivalutazione differenziata.
Con la manovra 2027, lo stesso schema viene reintrodotto in un contesto inflazionistico diverso, ma con la stessa struttura di fondo: protezione piena per le pensioni minime, riduzione progressiva per quelle più alte. Il fatto che si tratti di una misura già sperimentata non la rende meno controversa: le associazioni dei pensionati e alcuni sindacati continuano a contestarne l’equità, sostenendo che penalizza categorie che non possono essere considerate “ricche” solo perché superano la soglia delle quattro volte il minimo INPS.
Perché questa rivalutazione pensioni 2027 divide l’opinione pubblica
Il dibattito attorno alla rivalutazione pensioni 2027 tocca questioni di fondo che vanno oltre la semplice aritmetica delle percentuali. Da un lato, c’è la necessità di garantire la sostenibilità del sistema previdenziale in un Paese con una delle popolazioni più anziane d’Europa e una spesa pensionistica strutturalmente elevata. Dall’altro, c’è la percezione — diffusa tra i pensionati coinvolti — di subire un sacrificio ripetuto, anno dopo anno, a fronte di contributi versati per decenni in base a regole diverse.
La soglia dei 2.450 euro lordi mensili è al centro di questa tensione: in molte aree del Paese, e considerando il carico fiscale italiano, quella cifra non corrisponde a un tenore di vita agiato. Chi si trova appena sopra quella soglia si sente penalizzato rispetto a chi è appena sotto, con una disparità che può generare effetti di “cliff” — situazioni in cui un euro in più di pensione produce una perdita netta a causa della minore rivalutazione applicata.
La legge di bilancio è attualmente in esame parlamentare e il testo definitivo potrebbe subire modifiche nel corso dell’iter. Quel che è certo, però, è che il nodo della rivalutazione selettiva è già diventato uno dei punti più discussi di un’intera manovra che si preannuncia complessa e combattuta. Per i pensionati con assegni medio-alti, i prossimi mesi saranno decisivi per capire quanto del loro potere d’acquisto verrà effettivamente preservato.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.